中国
English
日本政府债券市集行将迎来又一个笨重年份——因投资者正濒临十多年来最大的供应净增长开云kaiyun。 左证业内的预估,该国主权债券——旧年大家主要债券市聚积发扬最差的金钱,在4月运转的新财年中净供应量预测将增长8%,达到约65万亿日元(4150亿好意思元)。上述数据筹商了日本央行缩减购债领域及政府到期偿债成分。 这意味着私东谈主投资者不得不需要消化更多债券刊行量,并可能增多高市早苗政府的利息支拨——该政府旧年已公布了一份创记载预算,以相沿大领域刺激规画。 三菱日联金钱惩处公司东京政策议论与投资部
日本政府债券市集行将迎来又一个笨重年份——因投资者正濒临十多年来最大的供应净增长开云kaiyun。
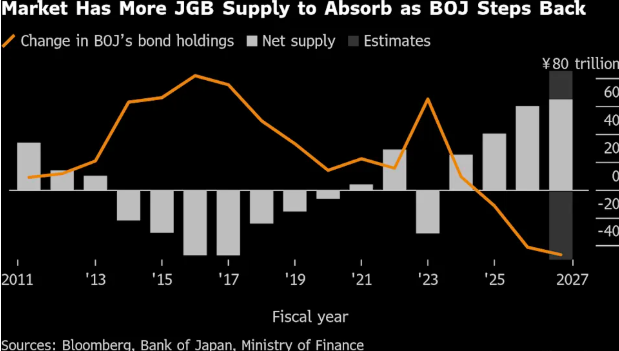
左证业内的预估,该国主权债券——旧年大家主要债券市聚积发扬最差的金钱,在4月运转的新财年中净供应量预测将增长8%,达到约65万亿日元(4150亿好意思元)。上述数据筹商了日本央行缩减购债领域及政府到期偿债成分。
这意味着私东谈主投资者不得不需要消化更多债券刊行量,并可能增多高市早苗政府的利息支拨——该政府旧年已公布了一份创记载预算,以相沿大领域刺激规画。
三菱日联金钱惩处公司东京政策议论与投资部高档司理Akio Kato清楚,“日本债券市集的供需现象,已恶化到政府最终可能需要按季度调遣刊行领域的过程。”
Kato显现,其现在正通过将投资组合久期限度在低于基准水平的形态,对日本债券执看跌态度。
剔除汇率影响后,日本国债旧年下落了逾6%,在业内跟踪的40多个主权市聚积发扬最差,因日本央行逐步收紧政策的举措未能拦阻坚定通胀。算作对比,同时好意思国国债上升6.3%,德国国债下落1.6%。
日债净供应量增多的主要驱动成分,是日本央行正放缓购债模范。日本央行规画在改日一年将月度总购债领域削减逾四分之一至约2.1万亿日元。数据夸耀,这意味着其执仓量鄙人个财年可能会减少46.5万亿日元,而本财年为减少41.1万亿日元。
自日本央交运转消弱对债券收益率弧线的限度以来,日本当地银行和养老基金一直主导着债券购买。自2023年4月以来,它们的净购买额(扣除赎回额)已累计逾越30万亿日元,但跟着净供应量的激增,东谈主们顾忌这一数字可能已经还不够。
本周,基准10年期日债收益率已进一步攀升至了2.13%,创1999年以来新高。
三井住友日兴证券高档利率策略师Miki Den清楚,“咱们觉得刻下日本10年期国债收益率的公允水平约在2.2%-2.3%区间,收益率升至该水平应弗成问题。”
日债收益率的再度承压,也源于日本央行行长植田和男本周示意,继上月将政策利率调升至三十年高位后,央行将进一步加息。隔夜指数掉期夸耀,2026年底前日本央行可能将再加息两次。
而与之呼应的是,收益率的攀升(尤其是短期债券收益率),也示意日本财务省可能进一顺序整刊行规画。若摈斥短期国债,为止2027年3月的12个月内,日本中永恒债券供应量预测将小幅降至约133万亿日元。其中2年期和5年期国债刊行量将增多,而10年以上期限债券刊行量则将减少。日本财务省将于周四刊行30年期债券。
“跟着永恒债券供应减少而短期债券增多,收益率弧线可能趋于平坦,”柏瑞投资日本公司(PineBridge Investments Japan Co.)驻东京的债券投资主宰Tadashi Matsukawa清楚,“鉴于基础通胀执续坚挺,日本央行预测将进一步加息以达到中性利率水平。”